ITBI na holding: o STF formou maioria pela imunidade na integralização de capital. Quem pagou pode pedir de volta?
STF formou maioria no Tema 1.348: ITBI não incide na integralização de imóveis em holding, mesmo imobiliária. Veja quem pode pedir restituição.
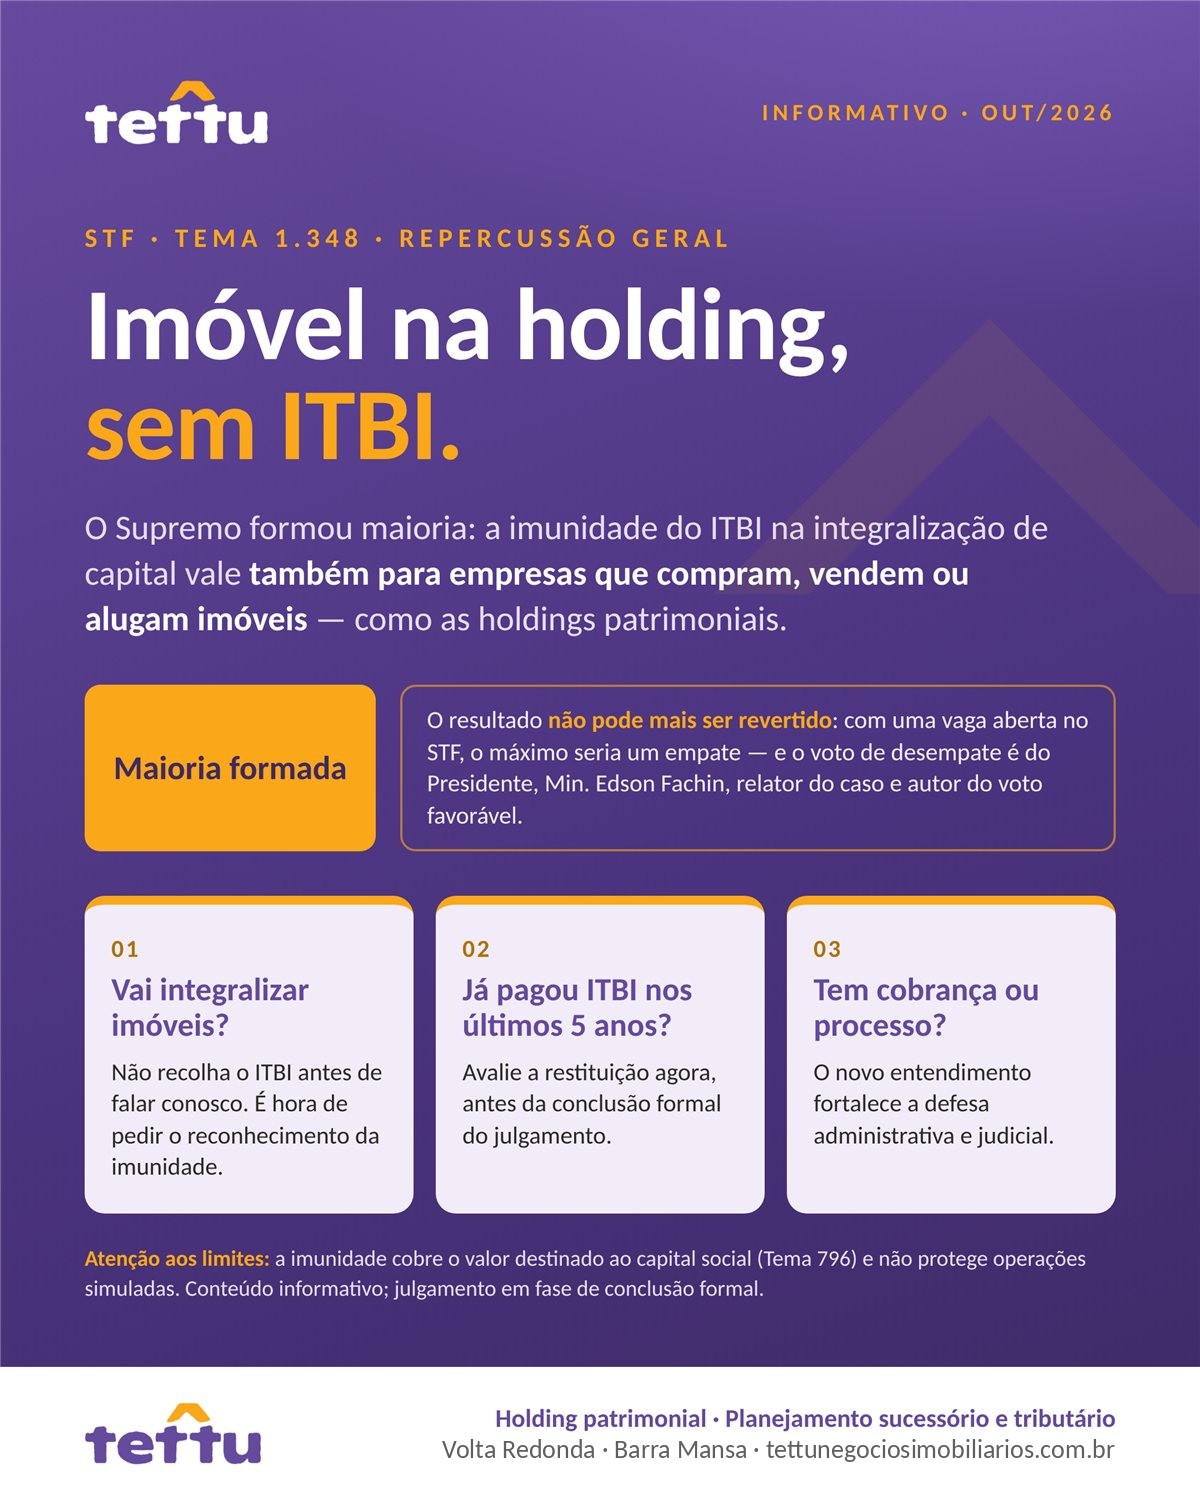
Durante anos, quem estruturou uma holding patrimonial ouviu da prefeitura a mesma resposta: se a empresa tem por objeto a compra, a venda ou a locação de imóveis, o ITBI da integralização é devido. Essa resposta acaba de perder o seu fundamento. No julgamento do Tema 1.348 da repercussão geral (RE 1.495.108/SP), o Supremo Tribunal Federal formou maioria para afirmar que a imunidade do ITBI na integralização de capital é incondicionada — vale para qualquer sociedade, inclusive as de atividade imobiliária.
O que estava em jogo
O art. 156, § 2º, I, da Constituição afasta o ITBI em duas hipóteses: na transferência de imóveis para a formação do capital de uma empresa e nas operações de fusão, incorporação, cisão ou extinção. Logo em seguida, ressalva os casos em que a atividade preponderante do adquirente seja imobiliária. A pergunta, aparentemente simples, sustentou décadas de litígio: essa ressalva alcança também a integralização? Muitos municípios entenderam que sim. O STF está afirmando que não.
O que disseram os ministros
O relator, Ministro Edson Fachin, construiu o voto sobre três pilares. O primeiro é a força do precedente: no Tema 796, julgado em 2020, o próprio STF já havia reconhecido que a imunidade na integralização é incondicionada, e essa conclusão não foi um comentário lateral, mas a razão de decidir daquele caso. O segundo é o texto: a Constituição de 1988 introduziu a expressão "nesses casos", que remete apenas às operações de reorganização societária. O terceiro é a finalidade: a imunidade existe para estimular a capitalização das empresas e a livre iniciativa — e, nas palavras do relator, a vedação de tributação "longe de configurar qualquer privilégio" traduz uma opção constitucional legítima.
O Ministro Cristiano Zanin acompanhou o relator com uma ressalva importante, incorporada à tese: o município pode demonstrar, no caso concreto, simulação ou fraude. O Ministro Luiz Fux destacou que excluir as empresas imobiliárias significaria onerar justamente as atividades em que o imóvel é instrumento essencial, e criticou a "sanha arrecadatória" municipal. Os Ministros André Mendonça e Nunes Marques completaram a maioria. Ficaram vencidos os Ministros Gilmar Mendes e Flávio Dino, para quem a ressalva alcança todas as hipóteses — este último com ênfase no impacto sobre a arrecadação dos municípios.
A tese proposta é a seguinte:
"A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão."
Por que o resultado não muda mais
Na sessão de 16 de setembro de 2026, o placar chegou a cinco votos a dois. O STF funciona hoje com dez ministros, em razão de uma vaga aberta. Ainda que os três votos restantes acompanhassem a divergência, o máximo seria um empate — e, nesse caso, o Regimento Interno atribui o voto de qualidade ao Presidente da Corte, que é o próprio relator. O Ministro Alexandre de Moraes devolveu o processo em 28 de setembro, e a conclusão formal está marcada para a sessão virtual de 9 a 19 de outubro de 2026.
O que continua valendo
A imunidade não é ilimitada. Ela cobre o valor efetivamente destinado ao capital social; o que for alocado a outra finalidade, como reserva de capital, pode ser tributado (Tema 796). A decisão também não alcança vendas futuras do imóvel pela holding, nem afasta os demais tributos do planejamento. E a holding precisa ter propósito real: estrutura bem desenhada, com finalidade patrimonial e sucessória, é estrutura protegida.
Quem já pagou pode pedir a restituição?
Em regra, sim. A decisão que reconhece a cobrança como indevida produz efeitos retroativos (ex tunc), e o contribuinte pode pedir a restituição do que pagou nos últimos cinco anos (art. 168 do CTN). O STF, porém, pode modular os efeitos da decisão, limitando-os no tempo. Até aqui, nenhum voto tratou do tema, e há argumento sólido contra a modulação: não houve mudança de jurisprudência, pois a própria Corte já aplicava esse entendimento desde o Tema 796. Ainda assim, quando modula em matéria tributária, o STF costuma preservar quem já havia formalizado o pedido. Quem pede antes se protege contra uma eventual limitação.
E em Volta Redonda?
A questão tem peso especial na nossa região. Em Volta Redonda, a legislação municipal do ITBI, com a redação dada pela Lei nº 6.190/2023, passou a negar expressamente a imunidade às empresas com atividade imobiliária — exatamente o fundamento que o STF afasta. Em processos que conduzimos no município, esse foi o único argumento utilizado para manter a cobrança. Com o novo entendimento, a discussão muda de patamar.
Perguntas frequentes
Minha holding aluga imóveis. Preciso pagar ITBI para integralizar?
Pelo entendimento formado no STF, não, até o limite do valor destinado ao capital social.
Paguei ITBI em 2023 para integralizar imóveis. Posso pedir de volta?
Pode haver direito à restituição dos valores pagos nos últimos cinco anos. O ideal é formalizar o pedido antes da conclusão do julgamento.
A decisão já vale?
O resultado está definido, mas a conclusão formal, a fixação da tese e a publicação do acórdão ainda estão pendentes. Até lá, a prefeitura pode exigir o imposto no balcão — e é justamente aí que a orientação jurídica faz diferença.
Processo é arquitetura lógica — vence quem construiu com base sólida.
Se a sua holding recolheu ITBI, está com cobrança em aberto ou tem imóveis aguardando integralização, a TETTU pode avaliar o seu caso.
Este artigo tem caráter informativo, reflete o andamento do julgamento em 01/10/2026 e não substitui a análise individual de cada caso.